Refoulement d'égout : l'angle mort de votre assurance habitation
Le renvoi qui ne mène nulle part
Ouvrez n'importe quelle police habitation belge à la garantie dégâts des eaux. Vous y trouverez une exclusion rédigée à peu près ainsi, ici chez AG Insurance : sont exclus les dommages « résultant d'une inondation ou d'un débordement ou refoulement d'égouts publics ».
Le texte renvoie ensuite vers une autre garantie. AXA le formule explicitement : ces dommages « font l'objet de la garantie "Les catastrophes naturelles" ». Ethias renvoie à son article 3.17, Baloise et Belfius font de même.
À ce stade, tout va bien. La garantie catastrophes naturelles est obligatoire dans l'assurance incendie risques simples. Vous l'avez donc forcément.
Le problème apparaît quand on lit la définition.
La définition qui referme la porte
Le lexique d'Ethias définit le débordement ou refoulement d'égouts publics comme celui « occasionné par des crues, des précipitations atmosphériques, une tempête, une fonte des neiges ou de la glace ou une inondation ». Baloise emploie une formule quasi identique.
Relisez la liste. Elle est entièrement météorologique.
Autrement dit : la garantie catastrophes naturelles ne couvre le refoulement que lorsqu'il a une cause climatique. Un orage violent, une crue, une fonte brutale. Ce sont des événements réels, ils arrivent, et dans ces cas-là vous êtes couvert.
Mais si l'égout a reflué pour une autre raison, vous sortez du champ.
Ce qui n'est couvert par rien
Voici les causes de refoulement que nous rencontrons le plus souvent sur le terrain :
Un bouchon de graisse accumulé sur plusieurs années dans une canalisation de cuisine. Des racines qui ont pénétré un joint et se sont développées jusqu'à obstruer la conduite. Un affaissement de terrain qui a créé un contre-pente. Des lingettes, année après année. Un raccordement mal exécuté lors de travaux anciens.
Aucune de ces causes n'est météorologique.
Le refoulement qui en résulte n'entre donc ni dans la garantie dégâts des eaux, qui l'exclut explicitement, ni dans la garantie catastrophes naturelles, dont la définition ne le vise pas.
C'est un angle mort. Pas une mauvaise foi d'assureur, pas une clause cachée : simplement deux définitions qui, mises bout à bout, laissent un espace vide. Et cet espace correspond à la majorité des refoulements réels.
Ce que ça coûte
Un refoulement d'égout dans une cave aménagée, c'est rarement une serpillière. C'est de l'eau usée sur un sol, souvent dans une pièce équipée, avec un assainissement qui ne se limite pas au pompage. Selon la configuration, il faut déposer un revêtement, traiter, ventiler, parfois remplacer une chaudière ou un tableau électrique situés en contrebas.
Face à cette facture, la réponse de l'assureur tient en une question : quelle est la cause du refoulement ? Si la réponse est « un bouchon », le dossier s'arrête là.
Les deux protections qui restent
Elles ne viennent pas de votre police.
Le clapet anti-retour. C'est le seul dispositif qui empêche physiquement l'eau de remonter. Installé sur la conduite d'évacuation, il se ferme quand le flux s'inverse. Il demande un entretien, un clapet bloqué par des dépôts ne sert à rien, mais c'est la différence entre une cave inondée et une cave sèche. Certaines communes bruxelloises subsidient d'ailleurs sa pose dans le cadre de leurs primes environnementales.
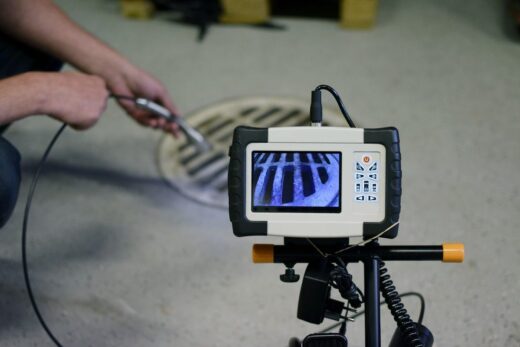
L'entretien préventif de la conduite. Un curage périodique et une inspection caméra tous les quelques années suppriment la cause avant qu'elle ne devienne un sinistre. Sur une maison ancienne, avec des arbres à proximité ou une canalisation en grès, ce n'est pas du confort.
C'est ici que le raisonnement s'inverse. Sur la plupart des risques, on s'assure parce que la prévention coûte plus cher que la prime. Sur le refoulement par bouchon, il n'y a pas d'assurance à activer : la prévention est la protection.
Un détail qui change tout dans la déclaration
Si un refoulement se produit chez vous, la qualification de la cause décide du sort du dossier. Ne la laissez pas s'écrire sans vous.
Notez la date, l'heure et la météo du jour. S'il y a eu un orage significatif, les relevés existent et sont publics. Photographiez avant tout nettoyage. Et demandez une inspection caméra de la conduite : c'est elle qui établira s'il s'agit d'un bouchon, d'une rupture, d'une racine ou d'une saturation du réseau public.
Cette distinction n'est pas un détail administratif. Une saturation du réseau public lors de fortes précipitations, c'est la garantie catastrophes naturelles. Un bouchon, c'est votre poche. Et dans certaines configurations, si le réseau communal est en cause, un recours contre le gestionnaire reste envisageable, mais il faudra un rapport, pas une impression.
Ce que nous faisons
Nous débouchons, nous curons, et nous passons la caméra. Le rapport d'inspection identifie la cause, sa localisation exacte et son état : c'est le document qui sert autant à votre assureur qu'à vous, si un doute existe sur l'origine.
Nous posons également les clapets anti-retour, et nous les contrôlons lors des entretiens.
Pour une cave qui a déjà reflué une fois, la question n'est pas de savoir si cela recommencera.
Les définitions citées proviennent des conditions générales et lexiques publiés par les assureurs mentionnés. Votre contrat fait foi.
Outil gratuitOù se situe le bouchon ?WC, évier, douche ou plusieurs appareils : localisez l'obstruction et sachez ce que vous pouvez faire sans risque.Utiliser l'outil →Besoin d'une intervention rapide ?
Un technicien chez vous en 45 minutes, prix annoncé avant le déplacement.
Appelez-nous - 24h/240472 53 24 26 →